Эконометрика
Тестовый вопрос
Для эконометрической модели линейного уравнения множественной регрессии вида построена матрица парных коэффициентов линейной корреляции (y – зависимая переменная; х(1), х(2), х(3), x(4)– независимые переменные):Коллинеарными (тесно связанными) независимыми (объясняющими) переменными не являются …
Варианты ответа
Ответ из базыДля эконометрической модели линейного уравнения множественной регрессии вида 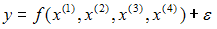 построена матрица парных коэффициентов линейной корреляции (y – зависимая переменная; х(1), х(2), х(3), x(4)– независимые переменные):
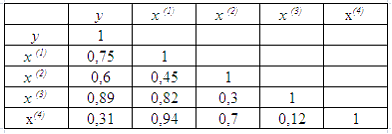
Коллинеарными (тесно связанными) независимыми (объясняющими) переменными не являются …
построена матрица парных коэффициентов линейной корреляции (y – зависимая переменная; х(1), х(2), х(3), x(4)– независимые переменные):Коллинеарными (тесно связанными) независимыми (объясняющими) переменными не являются …
- x(2) и x(3)
При построении модели множественной регрессии необходимо исключить возможность существования тесной линейной зависимости между независимыми (объясняющими) переменными, которая ведет к проблеме мультиколлинеарности. При этом осуществляют проверку коэффициентов линейной корреляции для каждой пары независимых (объясняющих) переменных. Эти значения отражены в матрице парных коэффициентов линейной корреляции. Считается, что наличие значений коэффициентов парной корреляции между объясняющими переменными, превышающих по абсолютной величине 0,7, отражает тесную связь между этими переменными (теснота связи с переменной y в данном случае не рассматривается). Такие независимые переменные называются коллинеарными. Если значение коэффициента парной корреляции между объясняющими переменными не превышает по абсолютной величине 0,7, то такие объясняющие переменные не являются коллинеарными. Рассмотрим значения парных коэффициентов межфакторной корреляции: между x(1) и x(2) значение равно 0,45; между x(1) и x(3) – равно 0,82; между x(1) и x(4) – равно 0,94; между x(2) и x(3) – равно 0,3; между x(2) и x(4) – равно 0,7; между x(3) и x(4) – равно 0,12. Таким образом, не превышают 0,7 значения  ,
 ,
 . Следовательно, коллинеарными не являются факторы x(1) и x(2), x(2) и x(3), x(3) и x(4). Из последних перечисленных пар в вариантах ответов присутствует пара x(2) и x(3) – это верный вариант ответа. Для остальных пар: x(1 и x(3), x(1) и x(4), x(2) и x(4) – значения парных коэффициентов межфакторной корреляции превышают 0,7, и эти факторы являются коллинеарными.
, , . Следовательно, коллинеарными не являются факторы x(1) и x(2), x(2) и x(3), x(3) и x(4). Из последних перечисленных пар в вариантах ответов присутствует пара x(2) и x(3) – это верный вариант ответа. Для остальных пар: x(1 и x(3), x(1) и x(4), x(2) и x(4) – значения парных коэффициентов межфакторной корреляции превышают 0,7, и эти факторы являются коллинеарными.
Эконометрика: учеб. / И.И. Елисеева и [др.]; под ред. И.И. Елисеевой. – 2-е изд., перераб. и доп. – М. : Финансы и статистика, 2005. – С. 110–119.
Эконометрика : учеб. / под ред. И.И. Елисеевой. – М. : Проспект, 2009. – С. 35–41.
Дата изменения страницы не означает экспертную проверку ответа. Как проверять материалы.
Сообщить об ошибке или предложить уточнение
К вопросу № 92 476. Адрес этой страницы будет добавлен автоматически.
Ещё вопросы по дисциплине
Вся тема «Эконометрика» →
Частная автокорреляция 1-го порядка — это корреляция между членами временного ряда и , при условии, что ...
Частная автокорреляционная функция первого порядка определяется по формуле
Целевая переменная в модели частичного приспособления имеет вид
Формула для получения несмещенной оценки дисперсии имеет вид
Формула для F-статистики: __________________, где p — верхнее число степеней свободы, q — нижнее число степеней свободы.
Условие стационарности ряда случайных остатков в модели АР (1) имеет вид