Эконометрика
Тестовый вопрос
Изучаются модели зависимости спроса и предложения от цены p и прочих факторов. Установите соответствие между видом и классом эконометрических уравнений.(1)(2) (3)
Варианты ответа
Ответ из базыИзучаются модели зависимости спроса  и предложения
 от цены p и прочих факторов. Установите соответствие между видом и классом эконометрических уравнений.
(1)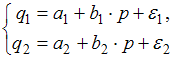
(2)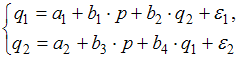
(3)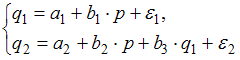
и предложения от цены p и прочих факторов. Установите соответствие между видом и классом эконометрических уравнений.(1)
(2)
(3)
- система независимых уравнений
- система одновременных уравнений
- система рекурсивных уравнений
- система приведенных уравнений
В системе (1) оба уравнения зависят только от независимой переменной p. Это система независимых уравнений, и мы не предполагаем, что спрос  и предложение
 связаны между собой.
В системе (2) зависимые переменные спрос и предложение
 содержатся и в правой, и в левой частях уравнения. Это система одновременных уравнений.
В системе (3) первое уравнение содержит в правой части только независимую переменную p, а второе уравнение уже включает в себя и зависимую переменную , определенную в первом уравнении. Это система рекурсивных уравнений.
Система приведенных уравнений не является классом систем одновременных уравнений.
и предложение связаны между собой.В системе (2) зависимые переменные спрос
и предложение содержатся и в правой, и в левой частях уравнения. Это система одновременных уравнений.В системе (3) первое уравнение содержит в правой части только независимую переменную p, а второе уравнение уже включает в себя и зависимую переменную
, определенную в первом уравнении. Это система рекурсивных уравнений.Система приведенных уравнений не является классом систем одновременных уравнений.
Эконометрика: учеб. / под ред. Д-ра экон. наук, проф. В.С. Мхитаряна. – М. : Проспект, 2008. – С.341–355.
Дата изменения страницы не означает экспертную проверку ответа. Как проверять материалы.
Сообщить об ошибке или предложить уточнение
К вопросу № 92 463. Адрес этой страницы будет добавлен автоматически.
Ещё вопросы по дисциплине
Вся тема «Эконометрика» →
Частная автокорреляция 1-го порядка — это корреляция между членами временного ряда и , при условии, что ...
Частная автокорреляционная функция первого порядка определяется по формуле
Целевая переменная в модели частичного приспособления имеет вид
Формула для получения несмещенной оценки дисперсии имеет вид
Формула для F-статистики: __________________, где p — верхнее число степеней свободы, q — нижнее число степеней свободы.
Условие стационарности ряда случайных остатков в модели АР (1) имеет вид