Эконометрика
Тестовый вопрос
По результатам проведения исследования торговых точек было построено уравнение нелинейной регрессии , где y – спрос на продукцию, ед.; x – цена продукции, руб. Если фактическое значение t-критерия Стьюдента составляет –2,05, а критические значения для данного количества степеней свободы равны , , , то …
Варианты ответа
Ответ из базыПо результатам проведения исследования торговых точек было построено уравнение нелинейной регрессии 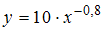 , где y – спрос на продукцию, ед.; x – цена продукции, руб. Если фактическое значение t-критерия Стьюдента составляет –2,05, а критические значения для данного количества степеней свободы равны
 ,
 ,
 , то …
, где y – спрос на продукцию, ед.; x – цена продукции, руб. Если фактическое значение t-критерия Стьюдента составляет –2,05, а критические значения для данного количества степеней свободы равны , , , то …
- при уровне значимости
 можно считать, что эластичность спроса по цене составляет –0,8
Для проверки значимости коэффициентов нелинейной регрессии, после линеаризации, как и для уравнения парной линейной регрессии, применяется стандартный алгоритм критерия Стьюдента. Для b формулируется нулевая гипотеза  при альтернативной гипотезе
 . Затем рассчитывается фактическое значение t-статистики, которое сравнивается с критическим значением Стьюдента
 для требуемого числа степеней свободы и уровня значимости. Если
 , коэффициент
 значим; если
 , коэффициент
 незначим. В нашем случае при уровне значимости
 коэффициент
 значим, а при уровнях значимости
 и
 незначим.
при альтернативной гипотезе . Затем рассчитывается фактическое значение t-статистики, которое сравнивается с критическим значением Стьюдента для требуемого числа степеней свободы и уровня значимости. Если , коэффициент значим; если , коэффициент незначим. В нашем случае при уровне значимости коэффициент значим, а при уровнях значимости и незначим.
Бывшев В.А. Эконометрика : учеб. пособие / В.А. Бывшев. – М. : Финансы и статистика, 2008. – С.331–346.
Дата изменения страницы не означает экспертную проверку ответа. Как проверять материалы.
Сообщить об ошибке или предложить уточнение
К вопросу № 92 563. Адрес этой страницы будет добавлен автоматически.
Ещё вопросы по дисциплине
Вся тема «Эконометрика» →
Частная автокорреляция 1-го порядка — это корреляция между членами временного ряда и , при условии, что ...
Частная автокорреляционная функция первого порядка определяется по формуле
Целевая переменная в модели частичного приспособления имеет вид
Формула для получения несмещенной оценки дисперсии имеет вид
Формула для F-статистики: __________________, где p — верхнее число степеней свободы, q — нижнее число степеней свободы.
Условие стационарности ряда случайных остатков в модели АР (1) имеет вид