Эконометрика
Тестовый вопрос
Построена эконометрическая модель для зависимости прибыли от реализации единицы продукции (руб., у) от величины оборотных средств предприятия (тыс. р., х1): . Следовательно, средний размер прибыли от реализации, не зависящий от объема оборотных средств предприятия, составляет _____ рубля.
Варианты ответа
Ответ из базыПостроена эконометрическая модель для зависимости прибыли от реализации единицы продукции (руб., у) от величины оборотных средств предприятия (тыс. р., х1): 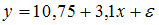 . Следовательно, средний размер прибыли от реализации, не зависящий от объема оборотных средств предприятия, составляет _____ рубля.
- 10,75
Эконометрическая модель линейного уравнения парной регрессии имеет вид:  , где y – зависимая переменная, x – независимая переменная; a, b – параметры уравнения;
 – ошибка модели (учитывает влияние на зависимую переменную y прочих факторов, не являющихся в модели независимыми переменными). Значение параметра а может быть рассчитано по формуле
 . Если
 , то
 ; в таком случае говорят, что среднее значение переменной y, не зависящее от величины переменной х, равно значению параметра а. Следовательно, средний размер прибыли от реализации, не зависящий от объема оборотных средств предприятия, составляет 10,75 рубля.
, где y – зависимая переменная, x – независимая переменная; a, b – параметры уравнения; – ошибка модели (учитывает влияние на зависимую переменную y прочих факторов, не являющихся в модели независимыми переменными). Значение параметра а может быть рассчитано по формуле . Если , то ; в таком случае говорят, что среднее значение переменной y, не зависящее от величины переменной х, равно значению параметра а. Следовательно, средний размер прибыли от реализации, не зависящий от объема оборотных средств предприятия, составляет 10,75 рубля.
Эконометрика : учеб. / И.И. Елисеева и [др.]; под ред. И.И. Елисеевой. – 2-е изд., перераб. и доп. – М. : Финансы и статистика, 2005. – С. 54.
Дата изменения страницы не означает экспертную проверку ответа. Как проверять материалы.
Сообщить об ошибке или предложить уточнение
К вопросу № 92 562. Адрес этой страницы будет добавлен автоматически.
Ещё вопросы по дисциплине
Вся тема «Эконометрика» →
Частная автокорреляция 1-го порядка — это корреляция между членами временного ряда и , при условии, что ...
Частная автокорреляционная функция первого порядка определяется по формуле
Целевая переменная в модели частичного приспособления имеет вид
Формула для получения несмещенной оценки дисперсии имеет вид
Формула для F-статистики: __________________, где p — верхнее число степеней свободы, q — нижнее число степеней свободы.
Условие стационарности ряда случайных остатков в модели АР (1) имеет вид