Эконометрика
Тестовый вопрос
Установите соответствие между видом и классом системы эконометрических уравнений:(1)
Варианты ответа
Ответ из базыУстановите соответствие между видом и классом системы эконометрических уравнений:
(1)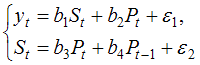
(1)
- система одновременных уравнений с лаговыми переменными
- система независимых уравнений
- система одновременных уравнений без лаговых переменных
Рассмотрим каждую из систем эконометрических уравнений.
В системе (1) в правой части первого уравнения стоит переменная St, которая во втором уравнении находится в левой части, следовательно, система является системой одновременных уравнений. Во втором уравнении системы (1) одновременно с переменной Pt находится лаговая переменная Pt-љЬ/sub>, поэтому система (1) является системой одновременных уравнений с лаговыми переменными.
В системе (2) в левой части представлены переменные yt и wt, которые не входят в правую часть уравнений системы, поэтому система (2) является системой независимых уравнений.
Эконометрика: учеб. / под ред. д-ра экон. наук, проф. В.С. Мхитаряна. – М. : Проспект, 2008. – С. 341–345.
Эконометрика : учеб. / под ред. И.И. Елисеевой. – М. : Проспект, 2009. – С. 230–233.
Дата изменения страницы не означает экспертную проверку ответа. Как проверять материалы.
Сообщить об ошибке или предложить уточнение
К вопросу № 92 525. Адрес этой страницы будет добавлен автоматически.
Ещё вопросы по дисциплине
Вся тема «Эконометрика» →
Частная автокорреляция 1-го порядка — это корреляция между членами временного ряда и , при условии, что ...
Частная автокорреляционная функция первого порядка определяется по формуле
Целевая переменная в модели частичного приспособления имеет вид
Формула для получения несмещенной оценки дисперсии имеет вид
Формула для F-статистики: __________________, где p — верхнее число степеней свободы, q — нижнее число степеней свободы.
Условие стационарности ряда случайных остатков в модели АР (1) имеет вид