Эконометрика
Тестовый вопрос
В модели множественной регрессии определитель матрицы парных коэффициентов корреляции между факторами , и близок к единице. Это означает, что факторы , и
Варианты ответа
Ответ из базыВ модели множественной регрессии 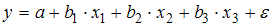 определитель матрицы парных коэффициентов корреляции между факторами
 ,
 и
 близок к единице. Это означает, что факторы
 ,
 и
 …
определитель матрицы парных коэффициентов корреляции между факторами , и близок к единице. Это означает, что факторы , и …
- независимы
Для оценки мультиколлинеарности факторов может использоваться определитель матрицы парных коэффициентов корреляции между факторами. Если факторы не коррелированы между собой, то матрица парных коэффициентов корреляции между факторами была бы единичной. Поскольку все недиагональные элементы  были бы равны нулю.
 , поскольку
 =
 =
 и
 =
 =
 =0.
Если между факторами существует полная линейная зависимость и все коэффициенты парной корреляции равны единице, то определитель такой матрицы равен нулю.

Чем ближе к нулю определитель матрицы межфакторной корреляции, тем сильнее мультиколлинеарность факторов и ненадежнее результаты множественной регрессии. И, наоборот, чем ближе к единице определитель матрицы межфакторной корреляции, тем меньше мультиколлинеарность факторов.
были бы равны нулю., поскольку == и ===0.Если между факторами существует полная линейная зависимость и все коэффициенты парной корреляции равны единице, то определитель такой матрицы равен нулю.
Чем ближе к нулю определитель матрицы межфакторной корреляции, тем сильнее мультиколлинеарность факторов и ненадежнее результаты множественной регрессии. И, наоборот, чем ближе к единице определитель матрицы межфакторной корреляции, тем меньше мультиколлинеарность факторов.
Эконометрика : учеб. / И.И. Елисеева и [др.]; под ред. И.И. Елисеевой. – 2-е изд., перераб. и доп. – М. : Финансы и статистика, 2005. – С. 111–117.
Магнус, Ян Р. Эконометрика : нач. курс : [учеб. для студентов вузов по экон. специальностям] / Я. Р. Магнус, П. К. Катышев, А. А. Пересецкий ; Акад. нар. хоз-ва при Правительстве РФ. – М. : Дело, 2005. – С. 98–100.
Дата изменения страницы не означает экспертную проверку ответа. Как проверять материалы.
Сообщить об ошибке или предложить уточнение
К вопросу № 92 451. Адрес этой страницы будет добавлен автоматически.
Ещё вопросы по дисциплине
Вся тема «Эконометрика» →
Частная автокорреляция 1-го порядка — это корреляция между членами временного ряда и , при условии, что ...
Частная автокорреляционная функция первого порядка определяется по формуле
Целевая переменная в модели частичного приспособления имеет вид
Формула для получения несмещенной оценки дисперсии имеет вид
Формула для F-статистики: __________________, где p — верхнее число степеней свободы, q — нижнее число степеней свободы.
Условие стационарности ряда случайных остатков в модели АР (1) имеет вид